Succursales bancaires de pays tiers : êtes-vous prêts pour janvier 2027 ?
À compter du 11 janvier 2027, les succursales bancaires de pays tiers ne pourront plus opérer dans les mêmes conditions qu'aujourd'hui. Agrément, gouvernance, capital, liquidité, reporting et modèle opérationnel : CRD VI impose une revue en profondeur des dispositifs existants.
Harmonisation, supervision renforcée et obligations d’agrément : pourquoi un tel changement ?
Depuis la mise en œuvre de la finalisation du paquet bâlois CRR3/CRD VI, la transposition du nouveau cadre prudentiel applicable aux succursales de pays tiers se faisait attendre. C’est chose faite depuis avril 2026, avec la transposition en droit français[1] des nouvelles dispositions applicables aux succursales de banques dont la maison mère est située dans un pays non européen (« pays tiers »). Cette évolution marque un tournant majeur : l’Europe passe d’un cadre fragmenté, essentiellement national, à un régime prudentiel harmonisé, cohérent et plus exigeant.
En effet, jusqu’à présent, chaque État membre appliquait son propre régime d’agrément et de supervision des succursales. CRD VI met fin à cette fragmentation. L’harmonisation des pratiques nationales vise à éviter les arbitrages réglementaires et à assurer un niveau de supervision homogène.
Pour les banques de pays tiers qui exercent ou souhaitent exercer des activités bancaires dans l’Union Européenne, ces nouvelles règles constituent un changement stratégique car elles imposent une revue complète des modèles d’implantation, de gouvernance et de gestion des risques. Une analyse à mener sans tarder, le texte entrant en application dès le 11 janvier 2027.
Quels changements majeurs impactent les succursales de pays tiers ?
Le principe de base est qu’une succursale ne peut désormais opérer que pour des clients situés dans son pays. Cette restriction peut avoir des impacts importants pour les banques ayant des clients résidant en dehors de la France. Ainsi, selon l’article 21 quater de la CRD VI, une « Third Country Branch – TCB » doit être établie dans l’État membre où ces services sont fournis. Il y a néanmoins des exemptions pour les opérations réalisées avec des établissements de crédit de l’union européenne, ou des entités du même groupe dans l’UE, ou celles fournies à l’initiative exclusive d’un client au titre de qui est appelé « la sollicitation inversée ». Un régime de maintien des contrats antérieurs facilite la transition.
À noter que les services d’investissement de MiFID II[2] et leurs services auxiliaires sont exclus du champ d’application du texte.
Désormais, les opérations de banque réalisées avec des clients non-résidents devront être impérativement conclues avec une filiale ou une succursale appartenant au même groupe, qui est un établissement de crédit agréé en France.
CRD VI introduit ainsi :
- une obligation préalable d’obtention formelle d’un agrément auprès de l’ACPR/BCE
- la classification des succursales en deux catégories aux régimes prudentiels distincts : les TCB de classe 1, succursales significatives soumises aux exigences renforcées de CRR3 vs les TCB de la classe 2, bénéficiant de règles plus proportionnées.
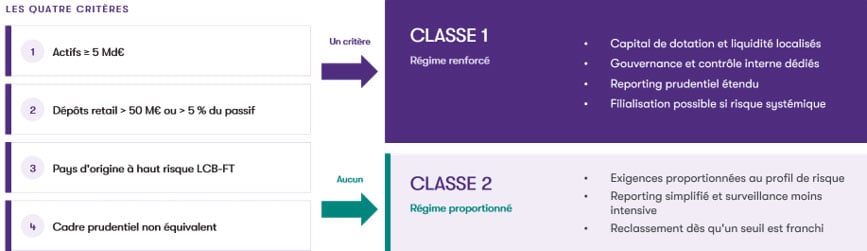
Les grandes différences entre les 2 classes de TCB portent sur la gouvernance, la possibilité d’imposer un comité local de direction, le montant de la dotation en capital, la liquidité, le reporting et l’intensité de supervision.
L’autorisation est limitée au territoire de l’État membre qui l’accorde. Une TCB ne bénéficie d’aucun passeport européen. Une violation peut déclencher la procédure de filialisation prévue à l’article 48 decies de la CRD VI.
Un point important : les agréments qui seraient délivrés au plus tard le 10 janvier 2027 seront valables, à condition que les succursales respectent les nouvelles exigences et qu'elles adressent à l’ACPR, au plus tard le 10 novembre 2026, un courrier de notification du respect des exigences.
Concrètement, qu’est-ce qui est à faire ?
Un dossier d’agrément à formaliser en capitalisant sur l’existant et les précédentes autorisations
Le dossier d’agrément est assez comparable aux informations à fournir pour l’agrément d’une filiale.
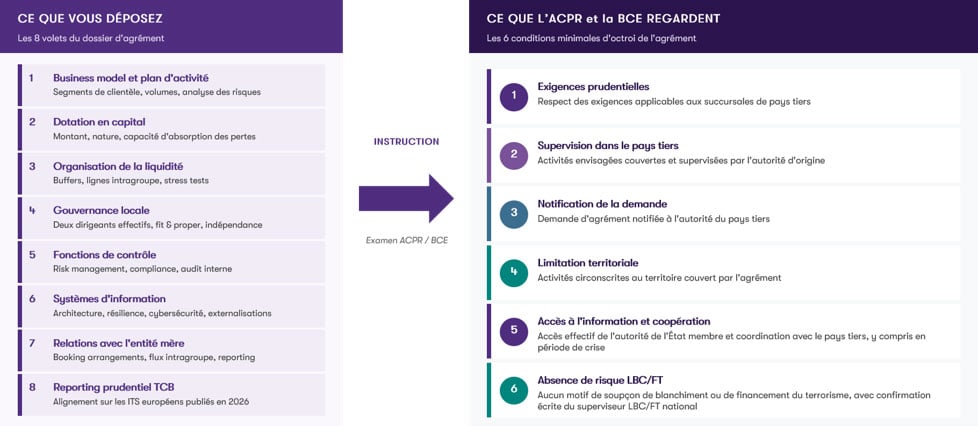
Les orientations de l’EBA[3], publiée en juillet 2026, permettent de comprendre plus concrètement ce qui est attendu par l’ACPR et la BCE, en particulier sur le contenu du dossier d’agrément. Celui-ci doit comporter un business plan projeté sur trois ans, y compris les impacts en capital et en liquidité, la description de la gouvernance renforcée, et du dispositif de contrôle interne et de gestion des risques, dont le volet relatif aux risques IT et cyber (DORA).
L’accent est également mis sur les points d’attention de l’ACPR et de la BCE, avec l’indication très claire des conditions minimales nécessaires à l’obtention de l’agrément.
Autre point important : le dossier d’agrément ne se limite pas aux informations relatives à la succursale. Il requiert une présentation complète du groupe bancaire, couvrant sa structure juridique et capitalistique, sa gouvernance, sa situation financière et son organisation internationale. L’objectif est de permettre à l’autorité compétente d’apprécier la solidité prudentielle, la transparence et le dispositif de contrôle de l’ensemble du groupe.
Un renforcement des besoins en capital et en liquidité
CRD VI requiert une dotation en capital constituée d’actifs disponibles et mobilisables en cas de résolution ou de liquidation de la succursale. Elle exige également la détention des actifs liquides et non grevés pouvant couvrir des sorties de liquidité sur une période de 30 jours. Ces deux réserves de capital distinctes devront être conservées dans un compte séquestre. Les exigences supplémentaires de fonds propres sous forme de coussins applicables aux établissements de crédit le seront aussi aux succursales de classe 1, assujetties aux exigences de CRR 3.
Focus : Le nouveau registre des opérations réalisées par la succursale
|
Qu’attend le superviseur ? |
Comment construire le registre ?
|
|
La succursale doit disposer d’un registre formalisé et documenté permettant d’enregistrer tous les actifs, passifs et éléments hors bilan :
Il ne s’agit donc pas seulement d’un « registre des opérations » au sens d’une liste de transactions. Le dispositif doit comprendre :
|
La démarche pour constituer ce registre consiste, dans un premier temps, à :
Une fois ce diagnostic des opérations réalisées, la deuxième étape consistera à réaliser les arbitrages concernant les outils de gestion et de reporting à retenir (local vs central, existant vs à développer). |
|
L’ACPR vérifiera l’existence du registre, son exhaustivité et sa conformité aux orientations de l’EBA. L’objectif est notamment d’éviter qu’une succursale ne soit qu’une « coquille vide » originant des opérations ensuite transférées au siège ou à d’autres entités. |
Un point d’attention de l’ACPR sera la correcte et exhaustive couverture, notamment des traitements opérationnels et des mécanismes de transfert de risques.
|
Une étude d’impact à engager sans attendre
L’entrée en application de ce nouveau cadre ne constitue pas un simple exercice réglementaire. Il impose aux succursales de pays tiers de réexaminer leur modèle d’implantation en France : la substance de leur succursale, leurs schémas de comptabilisation et de transfert des risques, ainsi que leurs dispositifs de gouvernance, de contrôle et de reporting.
Compte tenu des arbitrages potentiellement structurant à mener et de leurs impacts sur les relations commerciales avec les clients non-résidents, l’organisation, les systèmes et les relations intragroupe, les travaux doivent être engagés sans attendre.
La réussite de cette transformation repose sur une vision globale et une coordination étroite de compétences réglementaires, prudentielles, comptables, juridiques, fiscales, opérationnelles, risques, contrôle interne, organisationnelle, data & IT.
Les équipes pluridisciplinaires de Grant Thornton vous accompagnent sur l’ensemble du projet :
- Diagnostic d'impact et analyse des écarts,
- Définition du Target Operating Model (TOM) cible,
- Préparation du dossier d'agrément,
- Mise en œuvre des évolutions réglementaires et opérationnelles,
- Dimensionnement des équipes et adaptation de la gouvernance,
- Évolution des systèmes d'information et du reporting,
- Sécurisation des interactions avec l'ACPR et la BCE.
L'échéance du 11 janvier 2027 se prépare dès aujourd'hui. Les établissements qui anticiperont ces travaux disposeront de davantage de marge de manœuvre pour sécuriser leur trajectoire de mise en conformité.
[1] Ordonnance n° 2026‑255 du 8 avril 2026 : transposition de CRD VI dans le Code monétaire et financier
Décret n° 2026‑309 du 24 avril 2026 : précisions sur les modalités d’application, gouvernance et supervision ACPR.
[2] CRD VI exclut les 9 services d’investissement visés à la section A de l’annexe I de MiFID II, notamment la réception et transmission d’ordres, l’exécution d’ordres pour compte de clients, la négociation pour compte propre, la gestion de portefeuille, le conseil en investissement ainsi que les activités de prise ferme et de placement d’instruments financier
[3] Orientations relatives à l’autorisation des succursales de pays tiers EBA/GL/2026/08 | 7 juillet 2026
AUTEURS
-
Sylvie Miet
Sylvie Miet, est diplômée de l’Université Paris-Dauphine et de Toulouse Business SchoolConsulter le profil